Garantie Accidents de la Vie AXA : pourquoi ce contrat est indispensable


Chute, bricolage, jardinage… Découvrez pourquoi la Garantie Accidents de la Vie AXA protège votre famille au quotidien, même sans questionnaire médical.
- Un angle mort de couverture — L'assurance auto, l'accident du travail et l'assurance scolaire ne couvrent chacune qu'un cadre précis (route, travail, école). Tout le reste — jardinage, bricolage, cuisine, loisirs, chutes à la maison — reste sans protection dès lors qu'aucun tiers responsable n'est identifié.
- Ce que couvre la Garantie des Accidents de la Vie (Ma Protection Accidents AXA) — Indemnisation dès 1 % de taux d'invalidité, souscription sans questionnaire médical, et services d'assistance concrets (garde d'enfants, aide-ménagère, rapatriement) en cas d'accident.
- Une protection large et personnalisable — Le contrat s'adapte à chaque profil (solo, couple, famille, sports à risque) et couvre automatiquement les petits-enfants lorsqu'ils sont sous la garde temporaire de leurs grands-parents, dans toutes les formules.
- Un complément indispensable, pas un doublon — La GAV ne remplace pas l'assurance scolaire ni les autres contrats, elle comble ce qu'ils ne couvrent pas (week-ends, vacances, domicile, activités extrascolaires), d'où l'intérêt de faire le point sur sa couverture globale.
On y pense rarement, et pourtant les chiffres parlent d'eux-mêmes : chaque année en France, les accidents de la vie courante font bien plus de victimes que les accidents de la route et les accidents du travail réunis. Une chute dans les escaliers, une brûlure en cuisinant, une mauvaise réception après un saut en trottinette avec les enfants, un malaise pendant une randonnée… Ces événements du quotidien, aussi anodins soient-ils en apparence, peuvent avoir des conséquences lourdes, parfois définitives, sur la vie d'une personne et de sa famille.
La plupart des Français se sentent pourtant en sécurité. « Je suis couvert au travail », « J'ai mon assurance auto », « Mes enfants ont leur assurance scolaire »… Ces réflexes sont légitimes, mais ils laissent un angle mort considérable : tout ce qui se passe en dehors du cadre professionnel, de la route, ou de l'école. C'est précisément ce vide que vient combler la Garantie des Accidents de la Vie (GAV), un contrat de prévoyance encore trop méconnu, alors qu'il devrait figurer parmi les piliers de la protection de chaque foyer.
Un accident de la vie courante est plus fréquent qu'on ne le pense
Le terme « accident de la vie » recouvre une réalité très large : il s'agit de tout accident qui survient en dehors des trois grandes catégories déjà couvertes par ailleurs, à savoir les accidents de la route (assurance automobile), les accidents du travail (couverture employeur) et les accidents relevant de la responsabilité civile d'un tiers identifié.
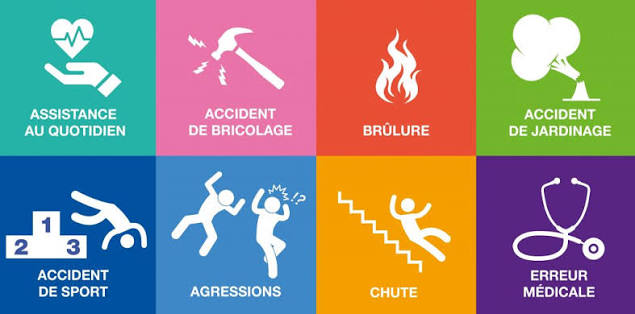
Concrètement, cela concerne :
- les chutes dans les escaliers ou de plain-pied à la maison ;
- les accidents de bricolage ou de jardinage ;
- les accidents domestiques en cuisine (brûlures, coupures) ;
- les accidents survenus lors d'activités sportives, y compris les sports à risque ;
- les accidents pendant les loisirs, en vacances ou en voyage ;
- les accidents chez des amis ou de la famille ;
- les accidents médicaux ;
- les agressions ;
- les attentats ;
- les catastrophes naturelles ou technologiques.
Autrement dit, tout ce qui compose la vie de tous les jours : jardiner un dimanche après-midi, partir en randonnée en famille, faire un gâteau avec ses enfants, bricoler une étagère, ou simplement descendre un escalier. Ces gestes ordinaires ne présentent, en théorie, aucun danger particulier. Et pourtant, c'est justement dans ce cadre « sans risque apparent » que surviennent la majorité des accidents graves de la vie quotidienne.
Pourquoi les couvertures existantes ne suffisent pas
Beaucoup de personnes pensent, à tort, être suffisamment protégées. Voici pourquoi ce sentiment de sécurité est souvent trompeur :
L'assurance automobile ne couvre que les accidents liés à la circulation d'un véhicule. Une chute en descendant de vélo dans son jardin, ou un accident de trottinette dans une allée privée, ne relève généralement pas de ce cadre.
La couverture accident du travail ne s'applique, par définition, que pendant le temps et sur le lieu de travail, ou sur le trajet domicile-travail. Le week-end, les soirées, les vacances : tout cela reste hors périmètre.
L'assurance scolaire, que l'on souscrit machinalement chaque rentrée pour nos enfants, ne couvre que les accidents survenant dans le cadre scolaire ou périscolaire (sur le trajet, en classe, en sortie scolaire). Mais que se passe-t-il si l'enfant se blesse à la maison, dans le jardin, chez ses grands-parents, ou en jouant avec des copains le mercredi après-midi ? L'assurance scolaire ne joue alors aucun rôle. C'est un point sur lequel il est essentiel d'alerter les parents chaque année : l'assurance scolaire n'est qu'une brique, pas une protection globale.
La responsabilité civile ne se déclenche que lorsqu'un tiers est identifié comme responsable du dommage. Or, dans une très large majorité des accidents de la vie courante, la victime est seule en cause : elle glisse, elle tombe, elle se blesse sans qu'aucun tiers ne soit responsable. Dans ce cas, aucune assurance responsabilité civile ne peut intervenir, ni la sienne, ni celle d'un tiers puisqu'il n'y en a pas.
C'est exactement dans ces situations, très nombreuses et très concrètes, que la Garantie des Accidents de la Vie prend tout son sens : elle intervient précisément là où les autres contrats s'arrêtent.
Ce que couvre concrètement le contrat Ma Protection Accidents chez AXA
Le contrat de Garantie des Accidents de la Vie proposé par AXA, Ma Protection Accidents, a été conçu pour couvrir l'intégralité de la vie privée, en complément de toutes les autres assurances déjà en place. Il s'agit d'une garantie qui vient s'ajouter, sans jamais se substituer, aux couvertures existantes (auto, travail, scolaire, responsabilité civile).
Une indemnisation dès un taux d'invalidité très bas
L'un des grands atouts de ce contrat réside dans le seuil de déclenchement de l'indemnisation. Chez AXA, l'indemnisation intervient dès 1 % de taux d'invalidité permanente reconnue. Ce seuil est particulièrement bas comparé à d'autres types de contrats de prévoyance, souvent calés sur des seuils beaucoup plus élevés (parfois 30 % ou plus). Cela signifie qu'un assuré victime d'un accident laissant des séquelles, même limitées, pourra être indemnisé, là où d'autres contrats ne se déclencheraient tout simplement pas.
Des services d'assistance au quotidien
Au-delà de l'indemnisation financière, le contrat inclut une série de services d'assistance particulièrement utiles au moment où une famille en a le plus besoin :
- la garde des enfants en cas d'hospitalisation ou d'immobilisation d'un parent ;
- l'aide-ménagère, pour continuer à vivre dignement chez soi pendant la convalescence ;
- le rapatriement, en cas d'accident survenu loin du domicile ou à l'étranger.
Ces services, souvent méconnus, font toute la différence dans la gestion concrète d'un accident : ils allègent le quotidien d'une famille déjà fragilisée par l'épreuve, et évitent d'ajouter une charge organisationnelle à une charge déjà émotionnelle et financière.
Aucun questionnaire médical à l'adhésion
Autre avantage de taille : la souscription se fait sans questionnaire médical. Cela simplifie considérablement l'accès à cette protection, y compris pour des personnes qui auraient pu être freinées ou refusées sur d'autres types de contrats de prévoyance en raison de leur état de santé. C'est un point important à souligner auprès des clients : la GAV reste accessible, quel que soit le profil de santé de l'assuré.
Une couverture adaptée à chaque profil
Le contrat s'adapte à toutes les situations de vie : que l'on soit seul, en couple, ou en famille, les formules évoluent en fonction de la composition du foyer et des besoins de chacun. Les personnes pratiquant des sports à risque (ski hors-piste, plongée, sports mécaniques, sports de montagne, etc.) peuvent également être couvertes, moyennant des garanties adaptées. Il n'existe donc pas une seule formule rigide, mais une véritable personnalisation du contrat en fonction du mode de vie de l'assuré.
Un avantage méconnu pour les grands-parents
Voici un point que beaucoup de familles ignorent, et qui mérite d'être mis en avant : lorsque des grands-parents ont la garde temporaire de leurs petits-enfants (le mercredi, pendant les vacances scolaires, ou ponctuellement), ces derniers sont automatiquement couverts par le contrat, et ce, dans toutes les formules AXA. Il n'est pas nécessaire de souscrire une option supplémentaire ou de déclarer chaque période de garde.
C'est une tranquillité d'esprit précieuse pour toutes les familles où les grands-parents jouent un rôle actif dans la garde des enfants, une situation extrêmement courante en France. Cela signifie concrètement qu'un enfant qui se blesse en jouant chez ses grands-parents un mercredi après-midi bénéficiera de la même protection que s'il était chez lui.
GAV et assurance scolaire : des garanties complémentaires, pas concurrentes
Il est important de ne pas opposer ces deux contrats, mais de bien comprendre leur complémentarité. L'assurance scolaire reste indispensable : elle couvre les accidents et la responsabilité civile de l'enfant dans le cadre strictement scolaire et périscolaire. Elle est d'ailleurs, dans certains cas, obligatoire pour participer à des sorties scolaires facultatives.
Mais elle s'arrête là où commence le reste de la vie de l'enfant : le week-end, les vacances, les activités extrascolaires, le temps passé à la maison ou chez des tiers. C'est là que la Garantie des Accidents de la Vie prend le relais et couvre l'enfant (et l'ensemble de la famille) sur tout le reste du temps, soit la très grande majorité de l'année.
Présenter les deux contrats ensemble, chaque rentrée scolaire, permet donc d'offrir aux familles une vision complète et cohérente de leur protection, sans zone d'ombre.
Pourquoi ce contrat devrait faire partie des essentiels de la prévoyance
La Garantie des Accidents de la Vie souffre d'un problème de notoriété. Contrairement à l'assurance auto ou à la mutuelle santé, elle n'est pas perçue comme un réflexe évident, alors qu'elle répond pourtant à un risque extrêmement fréquent et largement sous-estimé : celui de la vie de tous les jours.
Plusieurs raisons expliquent pourquoi ce contrat mérite une place centrale dans toute stratégie de prévoyance familiale :
Il comble un vide réel de couverture. Aucun autre contrat classique ne prend en charge les accidents domestiques et de loisirs sans tiers responsable identifié.
Il protège l'ensemble du foyer, adultes comme enfants, y compris dans des situations de garde ponctuelle par les grands-parents.
Il intervient tôt, dès un taux d'invalidité de 1 %, ce qui permet une prise en charge dans des situations où d'autres contrats resteraient muets.
Il va au-delà de l'indemnisation financière, grâce à des services d'assistance concrets qui accompagnent la famille dans les moments difficiles : garde d'enfants, aide-ménagère, rapatriement.
Il est accessible à tous, sans questionnaire médical, ce qui en fait une solution simple à mettre en place, quel que soit l'âge ou l'état de santé de l'assuré.
Il s'adapte à chaque mode de vie, y compris pour les amateurs de sports à risque, et évolue avec la composition du foyer.
Un accident arrive plus vite qu'on ne l'imagine
Personne ne se lève le matin en pensant qu'il va glisser dans son escalier, se blesser en taillant une haie, ou se faire mal en jouant avec ses enfants dans le jardin. C'est justement cette imprévisibilité qui rend les accidents de la vie courante si particuliers : ils surviennent dans des moments de détente, de loisir, de vie familiale, là où l'on baisse naturellement la garde.
C'est pour cette raison que la Garantie des Accidents de la Vie ne doit pas être perçue comme une assurance parmi d'autres, mais comme un filet de sécurité global, pensé pour couvrir tout ce que les autres contrats laissent de côté. Elle vient compléter intelligemment l'ensemble de votre dispositif d'assurance, sans le redondance, en couvrant spécifiquement ce qui ne l'est nulle part ailleurs.
Faire le point sur votre protection
Prendre le temps de faire un état des lieux de sa couverture personnelle et familiale est une démarche simple, mais souvent négligée faute de temps ou d'information. Beaucoup de foyers découvrent, au moment d'un accident, qu'ils n'étaient en réalité pas couverts pour ce type de situation, ce qui vient s'ajouter à la difficulté du moment.
Anticiper permet d'éviter cette double peine. Faire le point sur ses contrats existants, identifier les zones non couvertes, et adapter sa protection à sa situation réelle (composition familiale, activités sportives, présence de jeunes enfants ou de petits-enfants) est une démarche accessible et rapide.
Si vous souhaitez faire le point sur votre situation, comprendre en détail ce que couvre la Garantie des Accidents de la Vie, ou simplement vérifier que votre famille est correctement protégée en dehors du travail, de la route et du cadre scolaire, n'hésitez pas à prendre rendez-vous. Un échange de quelques minutes suffit souvent à identifier les failles de votre couverture actuelle et à y apporter une solution adaptée, sans engagement et sans questionnaire médical.
Je vous accompagne à Pau, Lons, Nay et dans tout le Béarn, en rendez-vous, par téléphone ou en visio.
À lire aussi : Contrat de prévoyance : pourquoi le revoir chaque année? (et avant le 31 octobre)